よむ、つかう、まなぶ。
令和8年版 厚生労働白書 (262 ページ)
出典
| 公開元URL | https://www.mhlw.go.jp/wp/hakusyo/kousei/26/dl/zentai.pdf |
| 出典情報 | 令和8年版 厚生労働白書(9/29)《厚生労働省》 |
ページ画像
ダウンロードした画像を利用する際は「出典情報」を明記してください。
低解像度画像をダウンロード
プレーンテキスト
資料テキストはコンピュータによる自動処理で生成されており、完全に資料と一致しない場合があります。
テキストをコピーしてご利用いただく際は資料と付け合わせてご確認ください。
2 年金積立金の管理・運用の考え方
年金積立金は、ただちに取り崩す必要がない資金であるため、市場の一時的な変動に過
度にとらわれる必要はなく、様々な資産を長期にわたって保有する「長期運用」により、
安定的な収益の獲得を目指している。長期的な運用においては、短期的な市場の動向によ
り資産構成割合を変更するよりも、基本となる資産構成割合(基本ポートフォリオ)を決
めて長期間維持していく方が、効率的で良い結果をもたらすとされている。GPIF では、
基本ポートフォリオに基づいて運用を行っており、実際の運用における資産構成割合が基
本ポートフォリオからかい離した場合には適時適切に資産の入替え等(リバランス)を
行っている。
株式は、短期的な価格変動リスクは債券よりも大きいものの、長期的に見た場合、債券
よりも高い収益が期待できることから、株式を適切に組み入れて運用することで、最低限
のリスクで年金財政上必要な利回りを確保することを目指している。また、国内だけでな
く、外国の様々な種類の資産に分散して投資することで、収益獲得の機会を増やし、世界
第
章
4
中の経済活動から収益を得ると同時に、資産分散の効果により、大きな損失が発生する可
能性を抑える運用を行っている。
GPIF が重視しているリスクは、「市場の一時的な変動による短期的なリターンの変動
若者も高齢者も安心できる年金制度の確立
(ブレ幅)」ではなく、「年金財政上必要とされている長期的な収益が得られないこと」で
あり、GPIF は、短期的なリターンの変動にも配慮しながら、長期的な収益が得られない
リスクを抑えることを重視した運用を行っている。
3 年金積立金の運用状況
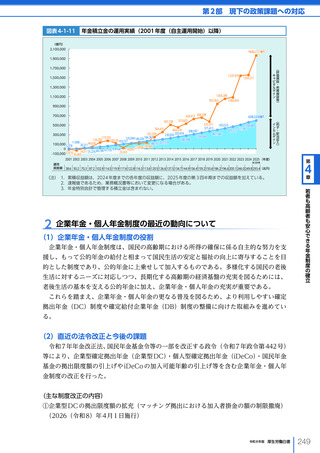
GPIF の 2024(令和 6)年度の運用状況は、外国株式の上昇等により、収益率+ 0.71%
(年率)、収益額+ 1 兆 7,334 億円(年間)、運用資産額 249 兆 7,821 億円(2024 年度末時
点)となり、自主運用を開始した 2001(平成 13)年度から 2024 年度までの累積では、
収益率+ 4.20%(年率)
、収益額+ 155 兆 5,311 億円(うちインカムゲイン(利子・配当
収入)は 55 兆 8,689 億円)となっている(図表 4-1-11)。また、年金積立金全体の実質
的な運用利回りは、2001 年度以降の 24 年間の平均で 3.99%となり、運用目標(2015
(平成 27)年度から 2024 年度まで実質的な運用利回り+ 1.7%)を上回っている。
なお、GPIF の 2025(令和 7)年度第 1 四半期から第 3 四半期までの運用状況(速報)
は、内外株式の上昇等から、収益率は+ 16.25%(期間収益率)、収益額は+ 40 兆 8,410
億円(2025 年 4~12 月)、2025 年度第 3 四半期末時点の運用資産額は 293 兆 4,276 億円
となっており、自主運用を開始した 2001 年度から 2025 年度第 3 四半期までの累積では、
収益率は+ 4.71%(年率)
、収益額は 196 兆 3,721 億円(うちインカムゲイン(利子・配
当収入)は 60 兆 2,838 億円)となっている。
248
令和 8 年版
厚生労働白書