よむ、つかう、まなぶ。
資料 就労系サービスに係る報酬・基準について (43 ページ)
出典
| 公開元URL | https://www.mhlw.go.jp/stf/newpage_76389.html |
| 出典情報 | 障害福祉報酬改定検討チーム(第64回 9/28)《厚生労働省》 |
ページ画像
ダウンロードした画像を利用する際は「出典情報」を明記してください。
低解像度画像をダウンロード
プレーンテキスト
資料テキストはコンピュータによる自動処理で生成されており、完全に資料と一致しない場合があります。
テキストをコピーしてご利用いただく際は資料と付け合わせてご確認ください。
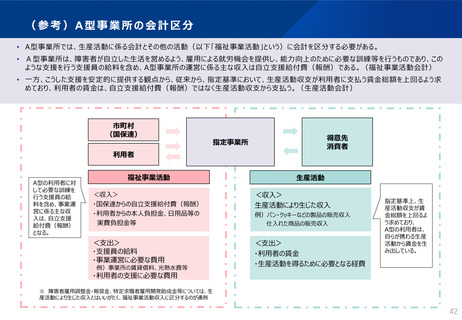
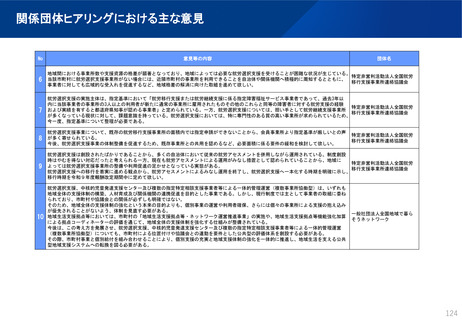
(参考)A型事業所の会計区分
• A型事業所では、生産活動に係る会計とその他の活動(以下「福祉事業活動」という)に会計を区分する必要がある。
• A型事業所は、障害者が自立した生活を営めるよう、雇用による就労機会を提供し、能力向上のために必要な訓練等を行うものであり、この
ような支援を行う支援員の給料を含め、A型事業所の運営に係る主な収入は自立支援給付費(報酬)である。(福祉事業活動会計)
• 一方、こうした支援を安定的に提供する観点から、従来から、指定基準において、生産活動収支が利用者に支払う賃金総額を上回るよう求
めており、利用者の賃金は、自立支援給付費(報酬)ではなく生産活動収支から支払う。(生産活動会計)
市町村
(国保連)
得意先
消費者
指定事業所
利用者
A型の利用者に対
して必要な訓練を
行う支援員の給
料を含め、事業運
営に係る主な収
入は、自立支援
給付費(報酬)
となる。
福祉事業活動
生産活動
<収入>
・国保連からの自立支援給付費(報酬)
・利用者からの本人負担金、日用品等の
実費負担金等
<収入>
生産活動により生じた収入
<支出>
・支援員の給料
・事業運営に必要な費用
<支出>
・利用者の賃金
・生産活動を得るために必要となる経費
例)事業所の賃貸借料、光熱水費等
例)パン・クッキーなどの製品の販売収入
仕入れた商品の販売収入
指定基準上、生
産活動収支が賃
金総額を上回るよ
う求めており、
A型の利用者は、
自らが携わる生産
活動から賃金を生
み出している。
・利用者の支援に必要な費用
※ 障害者雇用調整金・報奨金、特定求職者雇用開発助成金等については、生
産活動により生じた収入とはいいがたく、福祉事業活動収入に区分するのが通例
42