よむ、つかう、まなぶ。
資料 就労系サービスに係る報酬・基準について (39 ページ)
出典
| 公開元URL | https://www.mhlw.go.jp/stf/newpage_76389.html |
| 出典情報 | 障害福祉報酬改定検討チーム(第64回 9/28)《厚生労働省》 |
ページ画像
ダウンロードした画像を利用する際は「出典情報」を明記してください。
低解像度画像をダウンロード
プレーンテキスト
資料テキストはコンピュータによる自動処理で生成されており、完全に資料と一致しない場合があります。
テキストをコピーしてご利用いただく際は資料と付け合わせてご確認ください。
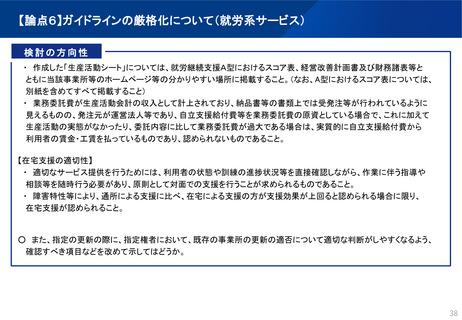
【論点6】ガイドラインの厳格化について(就労系サービス)
検討の方向性
・ 作成した「生産活動シート」については、就労継続支援A型におけるスコア表、経営改善計画書及び財務諸表等と
ともに当該事業所等のホームページ等の分かりやすい場所に掲載すること。(なお、A型におけるスコア表については、
別紙を含めてすべて掲載すること)
・ 業務委託費が生産活動会計の収入として計上されており、納品書等の書類上では受発注等が行われているように
見えるものの、発注元が運営法人等であり、自立支援給付費等を業務委託費の原資としている場合で、これに加えて
生産活動の実態がなかったり、委託内容に比して業務委託費が過大である場合は、実質的に自立支援給付費から
利用者の賃金・工賃を払っているものであり、認められないものであること。
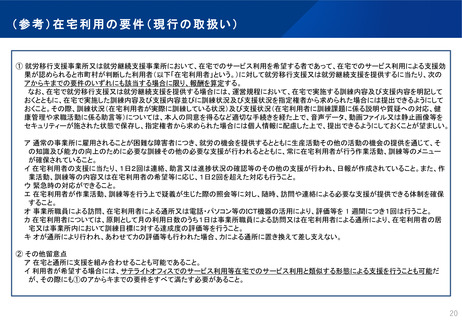
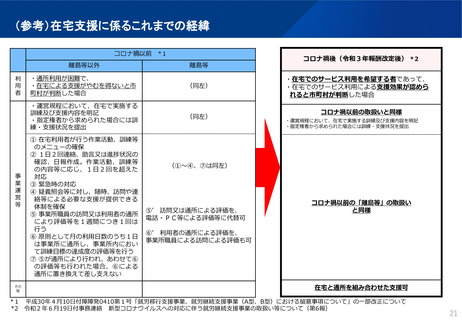
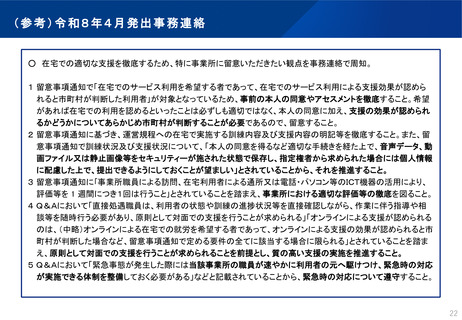
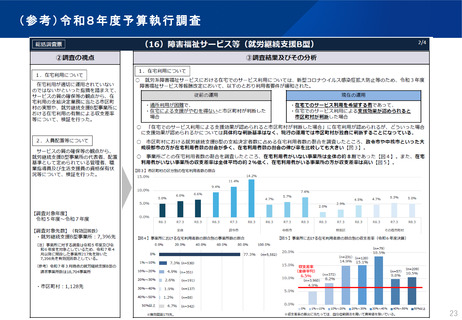
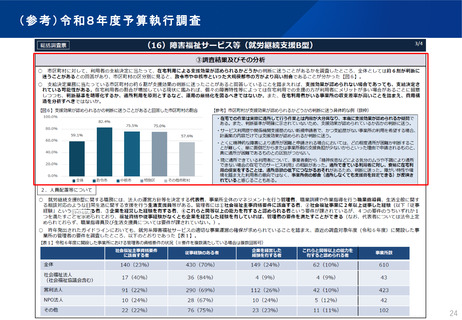
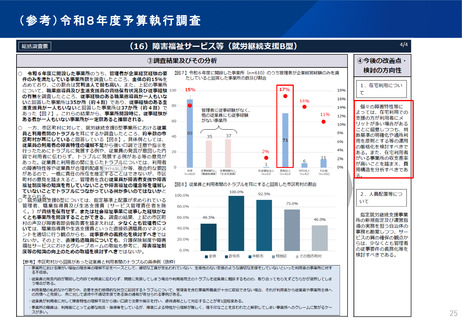
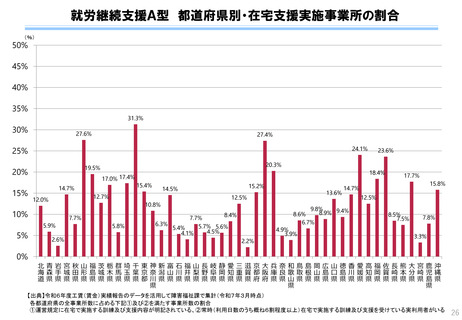
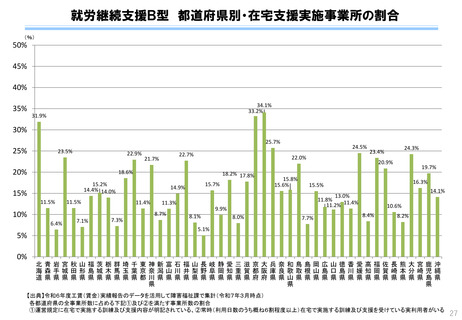
【在宅支援の適切性】
・ 適切なサービス提供を行うためには、利用者の状態や訓練の進捗状況等を直接確認しながら、作業に伴う指導や
相談等を随時行う必要があり、原則として対面での支援を行うことが求められるものであること。
・ 障害特性等により、通所による支援に比べ、在宅による支援の方が支援効果が上回ると認められる場合に限り、
在宅支援が認められること。
○ また、指定の更新の際に、指定権者において、既存の事業所の更新の適否について適切な判断がしやすくなるよう、
確認すべき項目などを改めて示してはどうか。
38