よむ、つかう、まなぶ。
資料 就労系サービスに係る報酬・基準について (41 ページ)
出典
| 公開元URL | https://www.mhlw.go.jp/stf/newpage_76389.html |
| 出典情報 | 障害福祉報酬改定検討チーム(第64回 9/28)《厚生労働省》 |
ページ画像
ダウンロードした画像を利用する際は「出典情報」を明記してください。
低解像度画像をダウンロード
プレーンテキスト
資料テキストはコンピュータによる自動処理で生成されており、完全に資料と一致しない場合があります。
テキストをコピーしてご利用いただく際は資料と付け合わせてご確認ください。
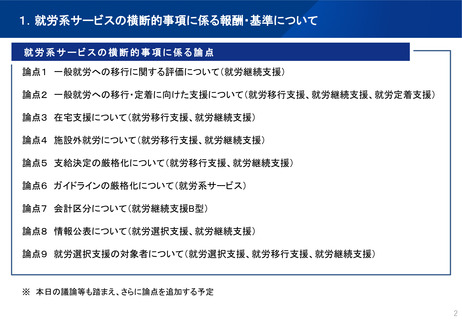
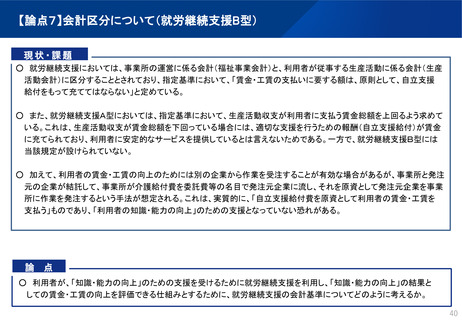
【論点7】会計区分について(就労継続支援B型)
現状・課題
○ 就労継続支援においては、事業所の運営に係る会計(福祉事業会計)と、利用者が従事する生産活動に係る会計(生産
活動会計)に区分することとされており、指定基準において、「賃金・工賃の支払いに要する額は、原則として、自立支援
給付をもって充ててはならない」と定めている。
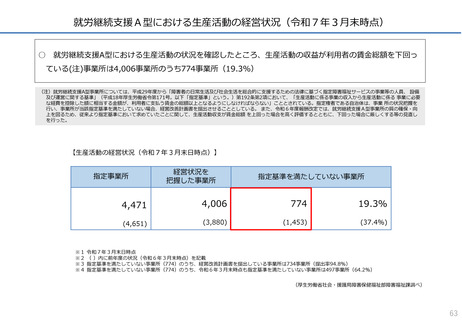
○ また、就労継続支援A型においては、指定基準において、生産活動収支が利用者に支払う賃金総額を上回るよう求めて
いる。これは、生産活動収支が賃金総額を下回っている場合には、適切な支援を行うための報酬(自立支援給付)が賃金
に充てられており、利用者に安定的なサービスを提供しているとは言えないためである。一方で、就労継続支援B型には
当該規定が設けられていない。
○ 加えて、利用者の賃金・工賃の向上のためには別の企業から作業を受注することが有効な場合があるが、事業所と発注
元の企業が結託して、事業所が介護給付費を委託費等の名目で発注元企業に流し、それを原資として発注元企業を事業
所に作業を発注するという手法が想定される。これは、実質的に、「自立支援給付費を原資として利用者の賃金・工賃を
支払う」ものであり、「利用者の知識・能力の向上」のための支援となっていない恐れがある。
論 点
○ 利用者が、「知識・能力の向上」のための支援を受けるために就労継続支援を利用し、「知識・能力の向上」の結果と
しての賃金・工賃の向上を評価できる仕組みとするために、就労継続支援の会計基準についてどのように考えるか。
40