よむ、つかう、まなぶ。
資料2 持続可能性の確保(給付と負担)について (13 ページ)
出典
| 公開元URL | https://www.mhlw.go.jp/stf/newpage_76225.html |
| 出典情報 | 社会保障審議会 介護保険部会(第136回 9/18)《厚生労働省》 |
ページ画像
ダウンロードした画像を利用する際は「出典情報」を明記してください。
低解像度画像をダウンロード
プレーンテキスト
資料テキストはコンピュータによる自動処理で生成されており、完全に資料と一致しない場合があります。
テキストをコピーしてご利用いただく際は資料と付け合わせてご確認ください。
介護保険制度の見直しに関する意見
(令和7年12月25日 社会保障審議会介護保険部会)(抄)
Ⅳ 多様なニーズに対応した介護基盤の整備、制度の持続可能性の確保
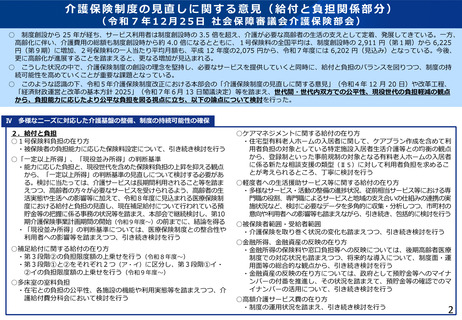
2.給付と負担(補足給付に関する給付の在り方)
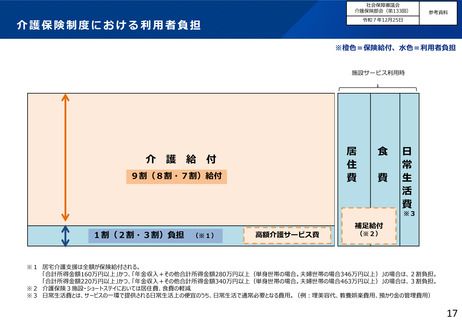
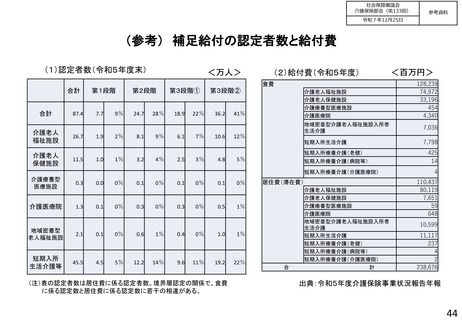
○ 制度発足時の介護保険においては、介護保険三施設(介護老人福祉施設、介護老人保健施設、介護療養型医療施設)及び短期入所生活・療養介護
(ショートステイ)について、居住費・食費が給付に含まれていた。
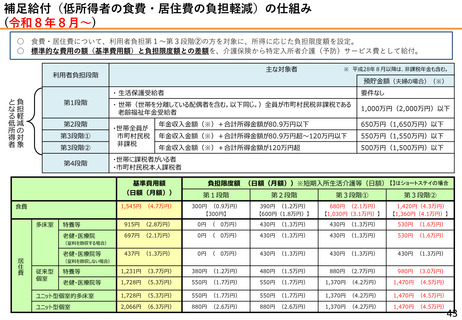
平成17年改正により、在宅の方との公平性等の観点から、これらのサービスの居住費・食費を給付の対象外とした。あわせて、これらの施設に低所
得者が多く入所している実態を考慮して、住民税非課税世帯である入所者については、世帯の課税状況や本人の年金収入及び所得を勘案して、特定入
所者介護サービス費(いわゆる補足給付)として、介護保険三施設について居住費・食費の負担軽減が行われている。
また、在宅サービスであるショートステイについても、サービス形態が施設入所に類似していることに鑑み、併せて同様の負担軽減が行われている。
○ 平成26年の介護保険法改正では、こうした経過的かつ低所得者対策としての性格をもつ補足給付について、在宅で暮らす方を始めとする他の被保険
者との公平性の確保の観点から、一定額超の預貯金等(単身1,000万円超、夫婦世帯2,000万円超)や非課税年金(遺族年金・障害年金)等を勘案す
る見直しが行われた。
○ 令和2年改正においては、能力に応じた負担とし、制度の精緻化を図る観点から、以下の見直しが行われた。
・ 施設入所者に対する補足給付について、第3段階を保険料の所得段階と合わせて第3段階①と第3段階②の2つに区分。
・ ショートステイの補足給付についても第3段階を2つの段階に区分。また、食費が給付外となっているデイサービスとの均衡等の観点から、本人の
負担限度額への上乗せ。
・ 補足給付の支給要件となる預貯金等の基準について、所得段階に応じて設定することとし、第2段階、第3段階①、第3段階②の3つの所得段階そ
れぞれに基準を設定。
○ 令和5年介護保険制度改正における本部会の「介護保険制度の見直しに関する意見」では、補足給付に関する給付の在り方について、「補足給付に
係る給付の実態等も踏まえつつ、引き続き検討を行うことが適当である」とされた。
○ こうした経緯を踏まえ、補足給付に関する給付の在り方について、議論を行った。
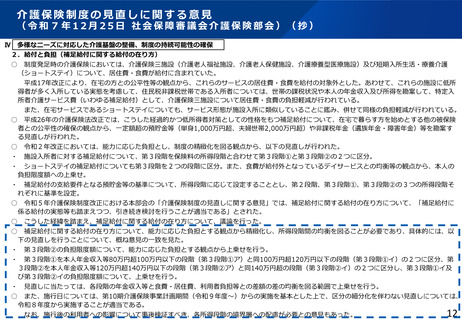
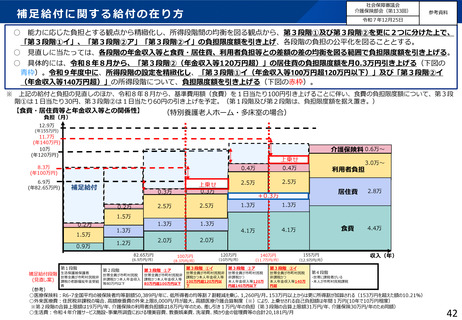
○ 補足給付に関する給付の在り方について、能力に応じた負担とする観点から精緻化し、所得段階間の均衡を図ることが必要であり、具体的には、以
下の見直しを行うことについて、概ね意見の一致を見た。
・ 第3段階②の負担限度額について、能力に応じた負担とする観点から上乗せを行う。
・ 第3段階①を本人年金収入等80万円超100万円以下の段階(第3段階①ア)と同100万円超120万円以下の段階(第3段階①イ)の2つに区分、第
3段階②を本人年金収入等120万円超140万円以下の段階(第3段階②ア)と同140万円超の段階(第3段階②イ)の2つに区分し、第3段階①イ及
び第3段階②イの負担限度額について、上乗せを行う。
・ 見直しに当たっては、各段階の年金収入等と食費・居住費、利用者負担等との差額の差の均衡を図る範囲で上乗せを行う。
○ また、施行日については、第10期介護保険事業計画期間(令和9年度~)からの実施を基本とした上で、区分の細分化を伴わない見直しについては、
令和8年度から実施することが適当である。
なお、施行後の利用者への影響について事後検証すべき、各所得段階の境界層への配慮が必要との意見もあった。
12
(令和7年12月25日 社会保障審議会介護保険部会)(抄)
Ⅳ 多様なニーズに対応した介護基盤の整備、制度の持続可能性の確保
2.給付と負担(補足給付に関する給付の在り方)
○ 制度発足時の介護保険においては、介護保険三施設(介護老人福祉施設、介護老人保健施設、介護療養型医療施設)及び短期入所生活・療養介護
(ショートステイ)について、居住費・食費が給付に含まれていた。
平成17年改正により、在宅の方との公平性等の観点から、これらのサービスの居住費・食費を給付の対象外とした。あわせて、これらの施設に低所
得者が多く入所している実態を考慮して、住民税非課税世帯である入所者については、世帯の課税状況や本人の年金収入及び所得を勘案して、特定入
所者介護サービス費(いわゆる補足給付)として、介護保険三施設について居住費・食費の負担軽減が行われている。
また、在宅サービスであるショートステイについても、サービス形態が施設入所に類似していることに鑑み、併せて同様の負担軽減が行われている。
○ 平成26年の介護保険法改正では、こうした経過的かつ低所得者対策としての性格をもつ補足給付について、在宅で暮らす方を始めとする他の被保険
者との公平性の確保の観点から、一定額超の預貯金等(単身1,000万円超、夫婦世帯2,000万円超)や非課税年金(遺族年金・障害年金)等を勘案す
る見直しが行われた。
○ 令和2年改正においては、能力に応じた負担とし、制度の精緻化を図る観点から、以下の見直しが行われた。
・ 施設入所者に対する補足給付について、第3段階を保険料の所得段階と合わせて第3段階①と第3段階②の2つに区分。
・ ショートステイの補足給付についても第3段階を2つの段階に区分。また、食費が給付外となっているデイサービスとの均衡等の観点から、本人の
負担限度額への上乗せ。
・ 補足給付の支給要件となる預貯金等の基準について、所得段階に応じて設定することとし、第2段階、第3段階①、第3段階②の3つの所得段階そ
れぞれに基準を設定。
○ 令和5年介護保険制度改正における本部会の「介護保険制度の見直しに関する意見」では、補足給付に関する給付の在り方について、「補足給付に
係る給付の実態等も踏まえつつ、引き続き検討を行うことが適当である」とされた。
○ こうした経緯を踏まえ、補足給付に関する給付の在り方について、議論を行った。
○ 補足給付に関する給付の在り方について、能力に応じた負担とする観点から精緻化し、所得段階間の均衡を図ることが必要であり、具体的には、以
下の見直しを行うことについて、概ね意見の一致を見た。
・ 第3段階②の負担限度額について、能力に応じた負担とする観点から上乗せを行う。
・ 第3段階①を本人年金収入等80万円超100万円以下の段階(第3段階①ア)と同100万円超120万円以下の段階(第3段階①イ)の2つに区分、第
3段階②を本人年金収入等120万円超140万円以下の段階(第3段階②ア)と同140万円超の段階(第3段階②イ)の2つに区分し、第3段階①イ及
び第3段階②イの負担限度額について、上乗せを行う。
・ 見直しに当たっては、各段階の年金収入等と食費・居住費、利用者負担等との差額の差の均衡を図る範囲で上乗せを行う。
○ また、施行日については、第10期介護保険事業計画期間(令和9年度~)からの実施を基本とした上で、区分の細分化を伴わない見直しについては、
令和8年度から実施することが適当である。
なお、施行後の利用者への影響について事後検証すべき、各所得段階の境界層への配慮が必要との意見もあった。
12