よむ、つかう、まなぶ。
費-2 令和9年度薬価改定に向けた費用対効果評価制度の見直しに係る今後の進め方 (24 ページ)
出典
| 公開元URL | https://www.mhlw.go.jp/stf/newpage_76444.html |
| 出典情報 | 中央社会保険医療協議会 費用対効果評価専門部会(第80回 9/30)《厚生労働省》 |
ページ画像
ダウンロードした画像を利用する際は「出典情報」を明記してください。
低解像度画像をダウンロード
プレーンテキスト
資料テキストはコンピュータによる自動処理で生成されており、完全に資料と一致しない場合があります。
テキストをコピーしてご利用いただく際は資料と付け合わせてご確認ください。
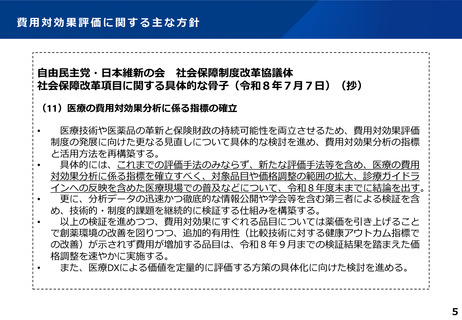
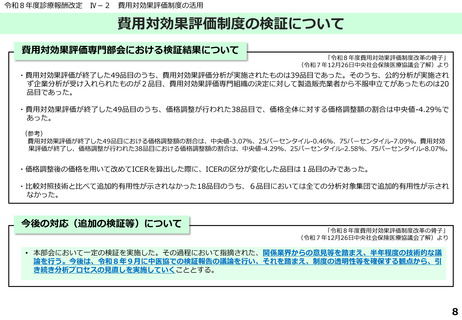
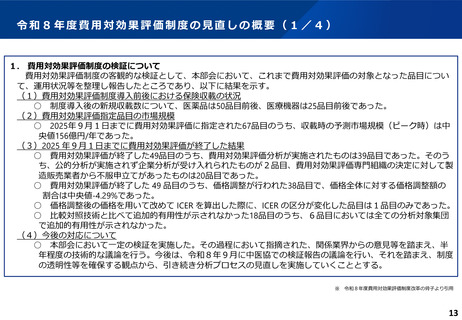
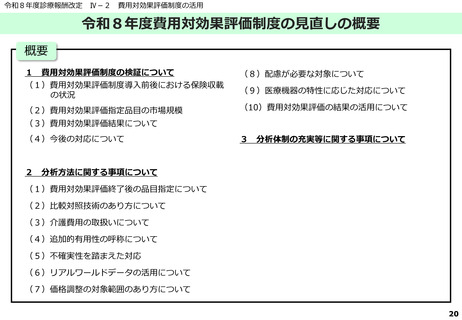
令和8年度診療報酬改定
Ⅳ-2
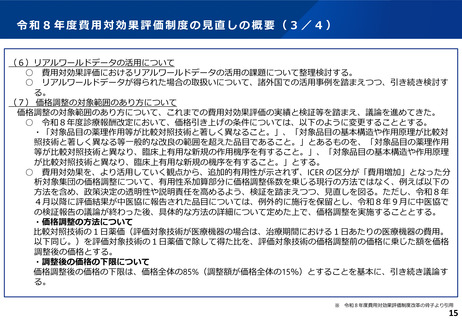
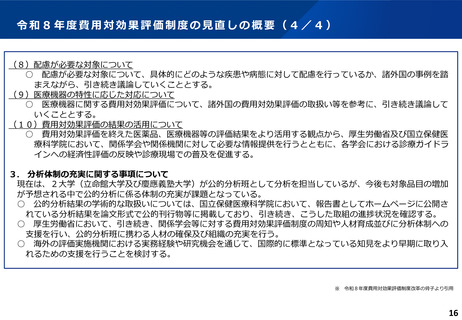
費用対効果評価制度の活用
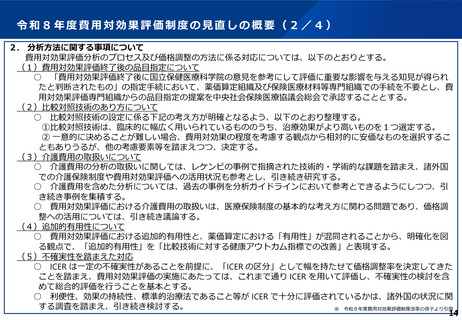
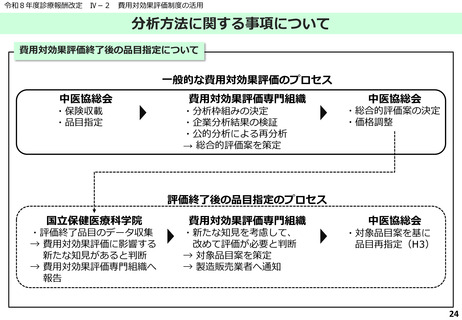
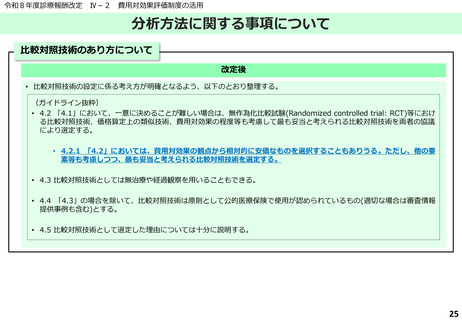
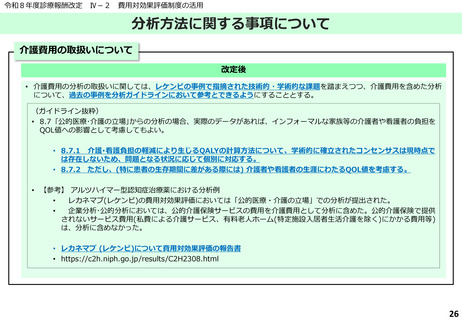
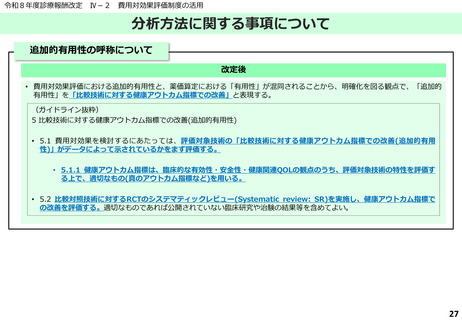
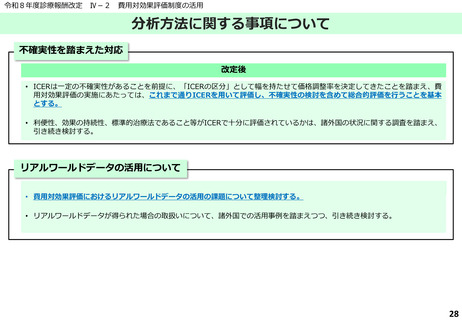
分析方法に関する事項について
費用対効果評価終了後の品目指定について
一般的な費用対効果評価のプロセス
中医協総会
費用対効果評価専門組織
・保険収載
・品目指定
・分析枠組みの決定
・企業分析結果の検証
・公的分析による再分析
→ 総合的評価案を策定
中医協総会
・総合的評価案の決定
・価格調整
評価終了後の品目指定のプロセス
国立保健医療科学院
・評価終了品目のデータ収集
→ 費用対効果評価に影響する
新たな知見があると判断
→ 費用対効果評価専門組織へ
報告
費用対効果評価専門組織
・新たな知見を考慮して、
改めて評価が必要と判断
→ 対象品目案を策定
→ 製造販売業者へ通知
中医協総会
・対象品目案を基に
品目再指定(H3)
24