よむ、つかう、まなぶ。
費-2 令和9年度薬価改定に向けた費用対効果評価制度の見直しに係る今後の進め方 (14 ページ)
出典
| 公開元URL | https://www.mhlw.go.jp/stf/newpage_76444.html |
| 出典情報 | 中央社会保険医療協議会 費用対効果評価専門部会(第80回 9/30)《厚生労働省》 |
ページ画像
ダウンロードした画像を利用する際は「出典情報」を明記してください。
低解像度画像をダウンロード
プレーンテキスト
資料テキストはコンピュータによる自動処理で生成されており、完全に資料と一致しない場合があります。
テキストをコピーしてご利用いただく際は資料と付け合わせてご確認ください。
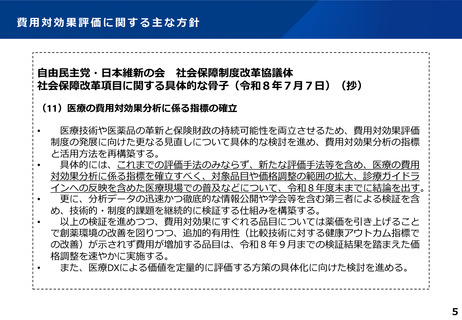
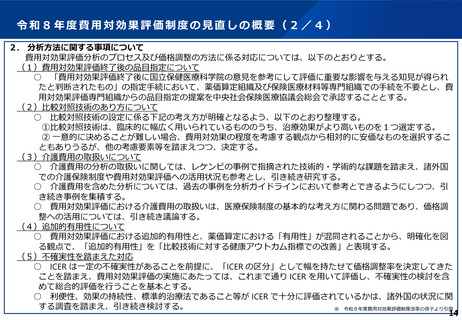
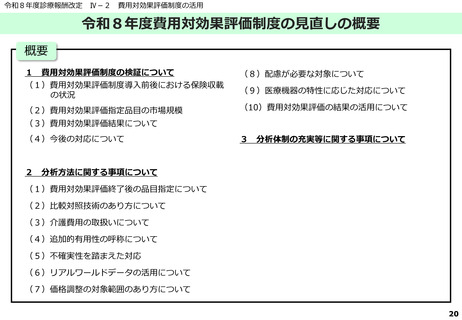
令和8年度費用対効果評価制度の見直しの概要(2/4)
2. 分析方法に関する事項について
費用対効果評価分析のプロセス及び価格調整の方法に係る対応については、以下のとおりとする。
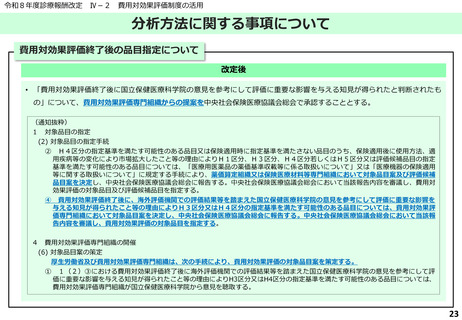
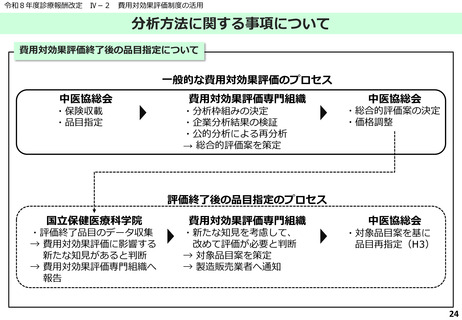
(1)費用対効果評価終了後の品目指定について
○ 「費用対効果評価終了後に国立保健医療科学院の意見を参考にして評価に重要な影響を与える知見が得られ
たと判断されたもの」の指定手続において、薬価算定組織及び保険医療材料等専門組織での手続を不要とし、費
用対効果評価専門組織からの品目指定の提案を中央社会保険医療協議会総会で承認することとする。
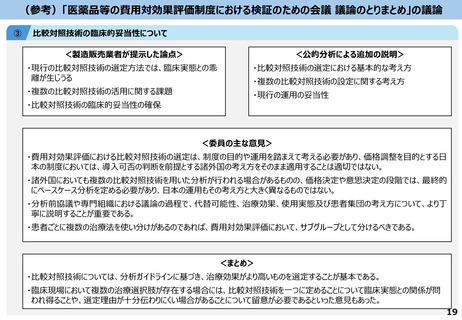
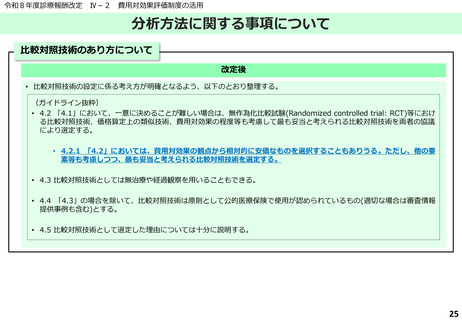
(2)比較対照技術のあり方について
○ 比較対照技術の設定に係る下記の考え方が明確となるよう、以下のとおり整理する。
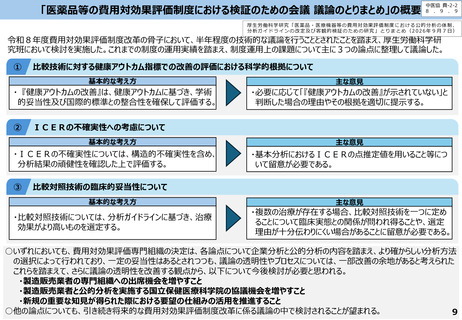
①比較対照技術は、臨床的に幅広く用いられているもののうち、治療効果がより高いものを1つ選定する。
② 一意的に決めることが難しい場合、費用対効果の程度を考慮する観点から相対的に安価なものを選択するこ
ともありうるが、他の考慮要素等を踏まえつつ、決定する。
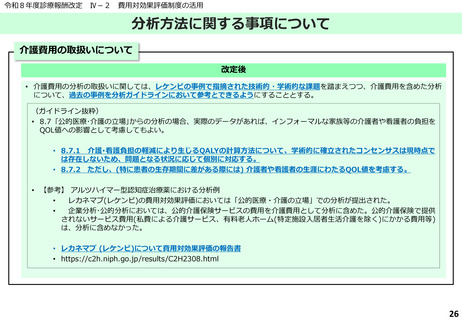
(3)介護費用の取扱いについて
○ 介護費用の分析の取扱いに関しては、レケンビの事例で指摘された技術的・学術的な課題を踏まえ、諸外国
での介護保険制度や費用対効果評価への活用状況も参考とし、引き続き研究する。
○ 介護費用を含めた分析については、過去の事例を分析ガイドラインにおいて参考とできるようにしつつ、引
き続き事例を集積する。
○ 費用対効果評価における介護費用の取扱いは、医療保険制度の基本的な考え方に関わる問題であり、価格調
整への活用については、引き続き議論する。
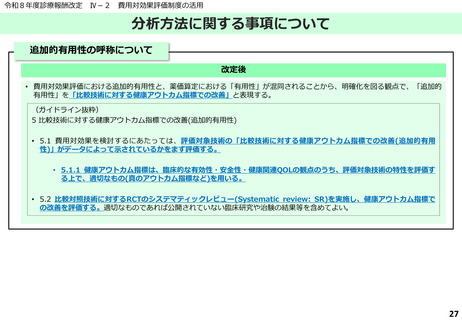
(4)追加的有用性について
○ 費用対効果評価における追加的有用性と、薬価算定における「有用性」が混同されることから、明確化を図
る観点で、「追加的有用性」を「比較技術に対する健康アウトカム指標での改善」と表現する。
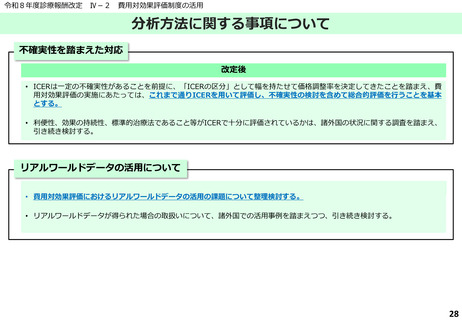
(5)不確実性を踏まえた対応
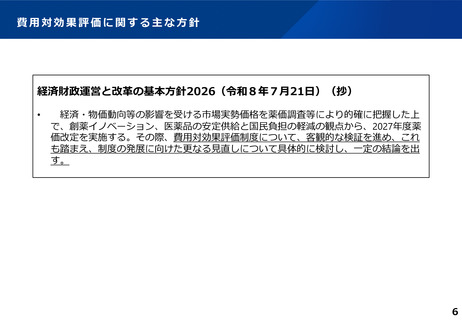
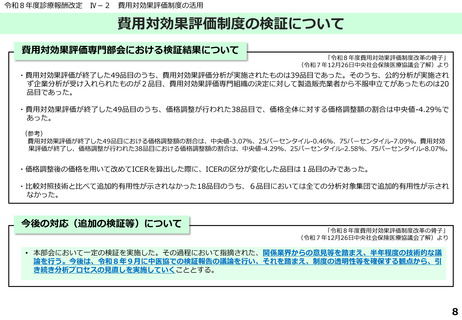
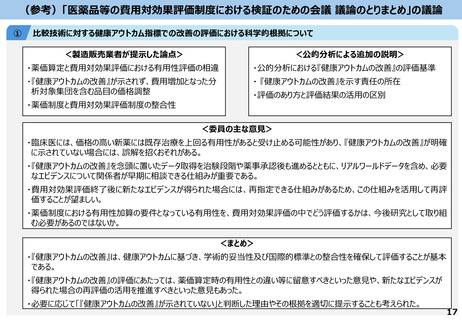
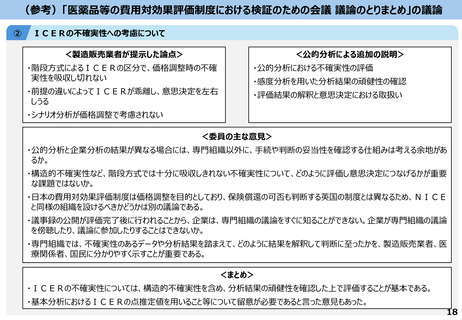
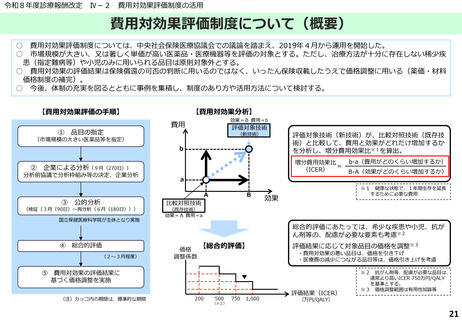
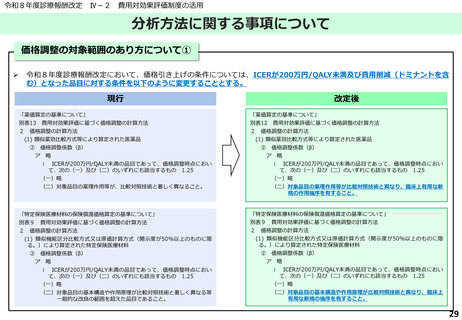
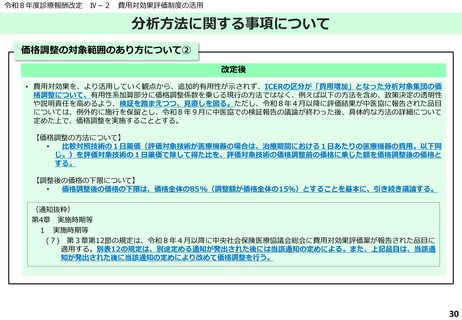
○ ICER は一定の不確実性があることを前提に、「ICER の区分」として幅を持たせて価格調整率を決定してきた
ことを踏まえ、費用対効果評価の実施にあたっては、これまで通り ICER を用いて評価し、不確実性の検討を含
めて総合的評価を行うことを基本とする。
○ 利便性、効果の持続性、標準的治療法であること等が ICER で十分に評価されているかは、諸外国の状況に関
する調査を踏まえ、引き続き検討する。
※ 令和8年度費用対効果評価制度改革の骨子より引用
14