よむ、つかう、まなぶ。
【資料6】日本医療法人協会 (4 ページ)
出典
| 公開元URL | https://www.mhlw.go.jp/stf/newpage_76071.html |
| 出典情報 | 社会保障審議会 介護給付費分科会(第267回 9/16)《厚生労働省》 |
ページ画像
ダウンロードした画像を利用する際は「出典情報」を明記してください。
低解像度画像をダウンロード
プレーンテキスト
資料テキストはコンピュータによる自動処理で生成されており、完全に資料と一致しない場合があります。
テキストをコピーしてご利用いただく際は資料と付け合わせてご確認ください。
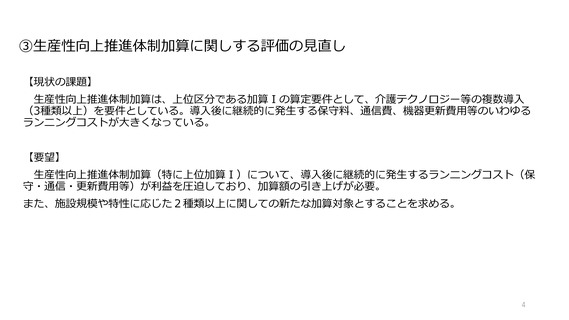
③生産性向上推進体制加算に関しする評価の見直し
【現状の課題】
生産性向上推進体制加算は、上位区分である加算Ⅰの算定要件として、介護テクノロジー等の複数導入
(3種類以上)を要件としている。導入後に継続的に発生する保守料、通信費、機器更新費用等のいわゆる
ランニングコストが大きくなっている。
【要望】
生産性向上推進体制加算(特に上位加算Ⅰ)について、導入後に継続的に発生するランニングコスト(保
守・通信・更新費用等)が利益を圧迫しており、加算額の引き上げが必要。
また、施設規模や特性に応じた2種類以上に関しての新たな加算対象とすることを求める。
4
【現状の課題】
生産性向上推進体制加算は、上位区分である加算Ⅰの算定要件として、介護テクノロジー等の複数導入
(3種類以上)を要件としている。導入後に継続的に発生する保守料、通信費、機器更新費用等のいわゆる
ランニングコストが大きくなっている。
【要望】
生産性向上推進体制加算(特に上位加算Ⅰ)について、導入後に継続的に発生するランニングコスト(保
守・通信・更新費用等)が利益を圧迫しており、加算額の引き上げが必要。
また、施設規模や特性に応じた2種類以上に関しての新たな加算対象とすることを求める。
4